
Der Defence Tech Report 2026 zeigt, dass sich München zum wichtigsten europäischen Standort entwickelt: Auf die bayerische Landeshauptstadt entfallen 40 Prozent des europäischen Defencetech-Finanzierungsvolumens, obwohl dort nur 4,1 Prozent der VC-finanzierten Unternehmen der Branche ansässig sind. Über 6,6 Milliarden Euro (7,4 Milliarden Dollar) haben europäische Defencetech-Startups im Jahr 2026 bereits an Risikokapital eingesammelt. Das ist beinahe dreimal so viel wie im gesamten Vorjahr.
Der europäische Defencetech-Markt wächst schneller als jeder andere große Venture-Capital-Sektor. Während sich die Investitionen europaweit auf neue Höchststände zubewegen, profitieren einzelne Technologiezentren und wenige große Startups überproportional.
München steht im Mittelpunkt dieser Entwicklung. Unternehmen wie Helsing und Quantum Systems haben sich zu europäischen Schwergewichten entwickelt. Gemeinsam erreichen die beiden Unternehmen laut Dealroom eine Bewertung von fast 23 Milliarden Euro (25,7 Milliarden Dollar).
Die am 5. Oktober 2026 veröffentlichte Studie verdeutlicht zugleich, dass Europas Defencetech-Boom neue Fragen zur Finanzierung, technologischen Souveränität und militärischen Beschaffung aufwirft.
Defencetech-Finanzierungen steigen 2026 auf Rekordniveau
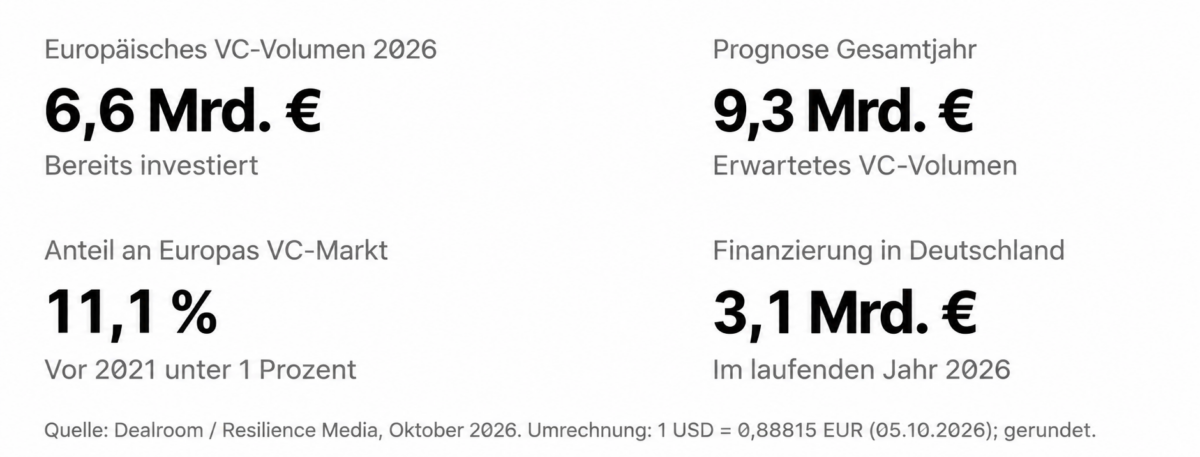
Mit einem Anteil von 11,1 Prozent am gesamten europäischen Venture-Capital-Volumen ist Defencetech inzwischen ein zentraler Investitionsbereich. Innerhalb der 27 EU-Mitgliedstaaten liegt der Anteil sogar bei 15 Prozent.
Die Entwicklung wird allerdings stark von besonders großen Finanzierungsrunden geprägt. Mehr als 85 Prozent des 2026 investierten Kapitals entfallen auf Megarunden. Gleichzeitig hat sich das Finanzierungsvolumen im sogenannten Breakout-Segment zwischen 13,3 Millionen Euro (15 Millionen Dollar) und 89,3 Millionen Euro (100 Millionen Dollar) gegenüber 2025 bereits verdoppelt.
Das deutet darauf hin, dass nicht nur etablierte Marktführer große Summen einwerben. Auch Unternehmen in der Wachstumsphase profitieren zunehmend vom Interesse der InvestorInnen.
München vereint 39 Prozent des europäischen Defencetech-Unternehmenswerts
Die Bedeutung Münchens geht über die Zahl der ansässigen Startups hinaus. Laut Dealroom vereint die Stadt 39 Prozent des aggregierten Unternehmenswerts europäischer VC-finanzierter Defencetech-Startups auf sich.
Besonders deutlich wird die Konzentration bei den Finanzierungsrunden. Helsing sicherte sich im Juli 2026 in einer Series-E-Runde 1,6 Milliarden Euro (1,8 Milliarden Dollar). Quantum Systems erhielt im selben Monat rund 1 Milliarde Euro (1,2 Milliarden Dollar). Zusammen entsprechen diese beiden Finanzierungen rund 40 Prozent des bisherigen europäischen Defencetech-VC-Volumens 2026.
Deutschland führt damit das europäische Länderranking an. Deutsche Defencetech-Startups haben seit 2020 insgesamt rund 5,27 Milliarden Euro (5,9 Milliarden Dollar) eingesammelt, davon rund 3,1 Milliarden Euro (3,5 Milliarden Dollar) allein im laufenden Jahr.
Die Münchner Entwicklung profitiert von einem etablierten Deeptech-Ökosystem, einer starken industriellen Basis und der Nähe zu Forschungseinrichtungen. Der Standort verfügt damit über Voraussetzungen, um Technologien aus Bereichen wie künstlicher Intelligenz, Robotik, Luftfahrt und Sensorik in militärische Anwendungen zu übertragen.
US-InvestorInnen finanzieren 47 Prozent des europäischen Defencetech-Markts
Ein weiteres zentrales Ergebnis der Studie betrifft die Herkunft des Kapitals. US-InvestorInnen stehen inzwischen für 47 Prozent des Finanzierungsvolumens europäischer Defencetech-Startups. Im Jahr 2020 lag dieser Anteil noch bei 12 Prozent.
Zu den aktiven amerikanischen InvestorInnen gehören unter anderem Accel, Founders Fund, General Catalyst, Lightspeed und Y Combinator.
Damit entsteht ein Spannungsverhältnis, denn während Europa auf der einen Seite seine technologische und sicherheitspolitische Unabhängigkeit stärken will, ist es beim Aufbau entsprechender Unternehmen aber zunehmend auf amerikanisches Kapital angewiesen.
Für europäische Venture-Capital-Gesellschaften und institutionelle Investoren ergibt sich daraus eine strategische Frage: Können sie ausreichend große Finanzierungsrunden bereitstellen, um europäische Defencetech-Unternehmen langfristig unabhängig von außereuropäischen Kapitalgebern wachsen zu lassen?
Drohnen, autonome Systeme und Cybersecurity ziehen Milliarden an
Besonders stark fließt das Kapital in autonome Systeme und Drohnentechnologien. Die Studie nennt drei auffällige Finanzierungsbereiche:
| Technologiesegment | VC-Finanzierung 2026 |
|---|---|
| Drohnen-Startups | rund 4,2 Milliarden Euro (4,7 Milliarden Dollar) |
| Anti-Drohnen-Systeme | rund 1 Milliarde Euro (1,2 Milliarden Dollar) |
| Autonome maritime Systeme | rund 710 Millionen Euro (796 Millionen Dollar) |
Während die diesjährigen Investitionen bei Anti-Drohnen-Technologien und autonomen maritimen Systemen bereits das kumulierte Volumen sämtlicher Vorjahre übersteigen, zeigt der Report gleichzeitig technologische Schwachstellen Europas. Während europäische Startups bei Quantentechnologie, Photonik, Raumfahrtanwendungen und Drohnen international wettbewerbsfähig sind, bestehen erhebliche Rückstände bei KI-Chips, Prozessoren, Trägerraketen und Kommunikationssatelliten.
Diese Unterschiede sind für die technologische Souveränität relevant: Verteidigungssysteme benötigen nicht nur einsatzfähige Software und autonome Plattformen, sondern auch verlässliche Halbleiter, Kommunikationsinfrastruktur und Lieferketten.
Defencetech-GründerInnen: Militärische Erfahrung wird zum Standortfaktor
Mit dem Wachstum des Marktes verändern sich auch die Anforderungen an Gründerteams und InvestorInnen.
Laut Studie verfügen 17 Prozent der europäischen Defencetech-GründerInnen über Berufserfahrung beim Militär oder in einem Verteidigungsministerium. Auf C-Level-Ebene liegt der Anteil bei 14,7 Prozent.
Bei spezialisierten Defencetech-InvestorInnen beträgt der Anteil mit entsprechendem Hintergrund 26 Prozent, bei allgemeinen Venture-Capital-InvestorInnen dagegen nur 12 Prozent.
Die Zahlen unterstreichen die Bedeutung militärischer Anwendungserfahrung. Neben technologischem Know-how spielen das Verständnis operativer Anforderungen, regulatorischer Rahmenbedingungen und staatlicher Beschaffungsprozesse eine wichtige Rolle.