
Mehr Gründungen, weniger Finanzierungsrunden: Zwischen 2021 und 2025 stieg die Gründungsaktivität in Europa laut Antler um 54 Prozent. Im selben Zeitraum sank die Zahl der Seed-Runden um 41 Prozent, die der Series-A-Runden um 45 Prozent. Die Milliardenrunden einzelner Unternehmen erzählen damit nur einen Teil der europäischen Startup-Geschichte.
Das ist der zentrale Befund des European Founder Report 2026. Für die im August durchgeführte Untersuchung analysierte der Wagniskapitalgeber Daten zu 209 europäischen Unicorns, 551 ihrer GründerInnen, 4.129 Series-A-GründerInnen und 81.055 Finanzierungsrunden seit dem Jahr 2000. Autor ist Antler-Partner Christoph Klink. Seine Diagnose: Europa bringe immer stärkere Technologieunternehmen hervor, während sich für viele andere der Zugang zu Wachstumskapital in frühen Phasen verenge.
Helsing und Proxima Fusion gehören zur Spitzengruppe
Wie schnell sich Europas Spitze entwickelt, zeigt der Blick auf junge Unicorns: 2025 erfasste Antler 14 Unternehmen, die seit 2020 gegründet worden waren und bereits eine Milliardenbewertung erreicht hatten. Ende des ersten Halbjahres 2026 zählte diese Gruppe 33 Unternehmen.
Der Report unterscheidet zwei Typen. Als „Jets“ bezeichnet er schlanke, KI-getriebene Unternehmen wie Lovable, Elevenlabs und Legora. Sie wachsen schnell im Umsatz und werden häufig von jungen GründerInnen mit technischem Hintergrund aufgebaut.
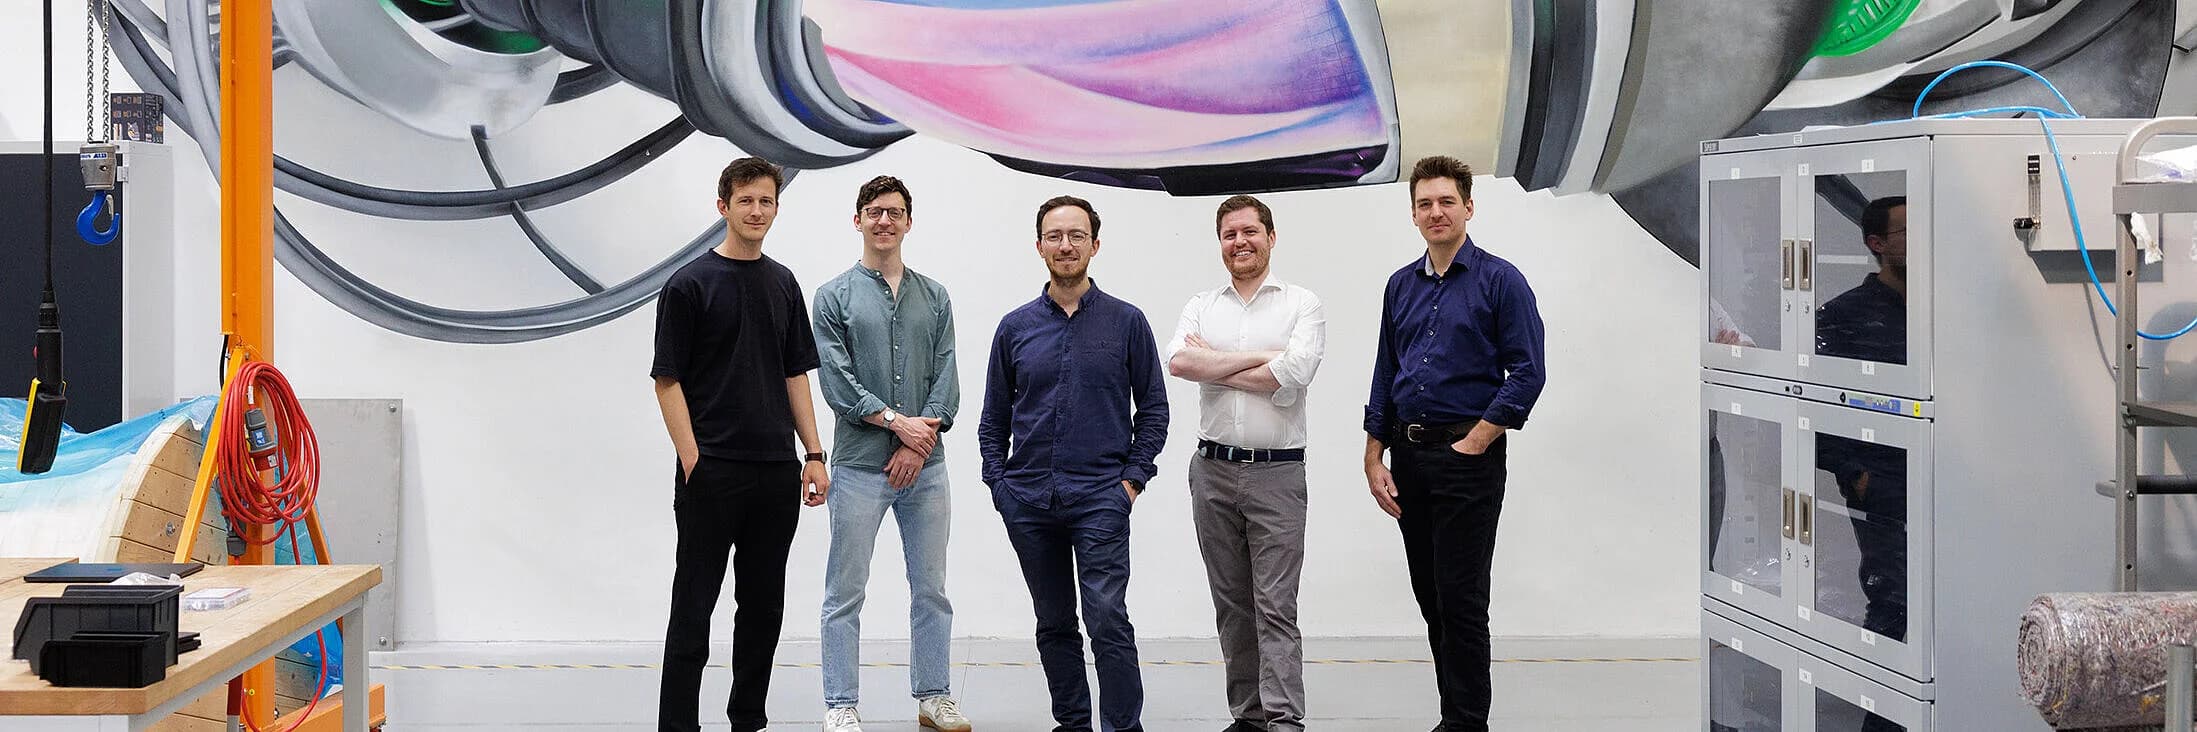
Daneben stehen die „Juggernauts“: kapitalintensive Technologieunternehmen aus Bereichen wie Verteidigung, Energie und KI-Infrastruktur. Zu ihnen zählt Antler auch Helsing und Proxima Fusion aus München. Ihre Gruppe prägten erfahrenere, stärker akademisch ausgebildete Gründungsteams, so der Report.
Über beide Gruppen hinweg haben laut Untersuchung 68 Prozent der GründerInnen einen technischen Hintergrund. Bei den vor 2020 gegründeten Unicorns lag dieser Anteil bei 27 Prozent. Für München stehen Helsing und Proxima Fusion damit exemplarisch für den europäischen Deep-Tech-Aufstieg. Wie sich die Finanzierung für die gesamte Münchner Szene entwickelt, lässt sich aus dem Report allerdings nicht ableiten.
Mehr GründerInnen, weniger Geldgeber
Abseits der Spitzengruppe wird der Zugang zu Kapital schwieriger. Neben den Seed- und Series-A-Runden ging zwischen 2021 und 2025 auch die Zahl der Pre-Seed-Runden zurück: um 38 Prozent. Der Rückgang betrifft damit mehrere Schritte auf dem Weg von der Gründung zum Wachstum.
Besonders deutlich zeigt sich der Engpass beim Übergang von Seed zu Series A. Für den historischen Vergleichszeitraum 2008 bis 2019 nennt Antler eine durchschnittliche Übergangsquote von 23,3 Prozent. Betrachtet wird, wie viele Unternehmen nach einer Seed-Runde innerhalb von drei Jahren eine Series A erreichen.
Für den Seed-Jahrgang 2021 lag die Quote bei 20 Prozent, für 2022 bei 13 Prozent und für 2023 nur noch bei neun Prozent. Aus knapp jedem vierten Unternehmen wurde damit weniger als jedes zehnte.
Eine ausgebliebene Series A bedeutet allerdings nicht automatisch, dass ein Startup gescheitert ist. Zudem räumt Antler ein, dass KI die Gründung erleichtere und nicht jedes neue Unternehmen für ein durch Wagniskapital finanziertes Wachstum geeignet sei.
Wer finanziert die nächste Generation?
Antler sieht einen wesentlichen Engpass aufseiten der InvestorInnen. Seit 2022 sank die Zahl institutioneller Kapitalgeber mit mindestens drei jährlichen Investments in der jeweiligen Phase im Frühphasenbereich um 42 Prozent, bei Series A um 45 Prozent. Im späteren Wachstumssegment betrug der Rückgang 30 Prozent.
Die Erklärung des Reports: Etablierte Fonds würden größer und könnten entsprechend große Unternehmen finanzieren. Es rückten jedoch zu wenige neue, kleinere Fonds und Business Angels nach, die früh auf die nächste Generation setzten.
2,4 Milliarden Euro gegen den Engpass
Wie groß die Lücke sein könnte, illustriert Antler mit einer Modellrechnung. Um für den Seed-Jahrgang 2022 wieder die historische Übergangsquote zur Series A zu erreichen, wären rechnerisch 172 zusätzliche Series-A-Finanzierungen nötig. Den Kapitalbedarf dafür beziffert der Report auf etwa 1,66 Milliarden Euro (1,89 Milliarden Dollar).
Bezieht Antler zusätzlich fehlende Seed-Finanzierungen und die daraus erwartbaren weiteren Series-A-Runden ein, steigt der Betrag auf circa 2,4 Milliarden Euro (2,74 Milliarden Dollar). Das entspreche rund zehn Prozent des Kapitals, das die untersuchten Jets und Juggernauts über sämtliche Finanzierungsrunden hinweg eingesammelt hätten.
Die Summe ist eine Modellschätzung für die untersuchte Kohorte, kein jährlich bezifferter Finanzierungsbedarf. Sie verdeutlicht jedoch Antlers Forderung: Europa müsse neben den nächsten Milliardenrunden auch die frühen Finanzierungsphasen stärken. Denn die nächste Generation großer Technologieunternehmen braucht Kapital, bevor sie für Rekordbewertungen Schlagzeilen macht.